
앞의 세 글은 주식 쪽 봇의 기록이었다. 이번은 다른 봇이다. 바이낸스 선물 데모 계정에서 5분봉으로 돌아가는 코인 봇을 7월 27일부터 사흘 동안 켜 두고 135건을 매매했다. 결과는 100달러 단위 거래로 -12.96 USDT. 그 자체는 놀랍지 않다. 놀란 건 손익을 뜯어봤을 때였다.
이 봇에는 성적표가 있다. 신호가 뜰 때마다 여러 청산 규칙을 가상으로 적용해 어느 규칙이 나은지 채점하는 장치다. 성적표는 한 번 사고팔 때 나가는 비용을 편도 6bp, 왕복 12bp(1bp = 0.01%)라는 어림값으로 잡고 있었다. 그런데 정작 청산 규칙들을 비교할 때 나는 “실제 수수료는 편도 4bp니까 왕복 8bp"라고 고쳐 읽고 있었다. 12도 8도 재서 나온 숫자가 아니었다. 그래서 체결 기록 309건을 열어 세어 봤다.
무엇을 어떻게 셌나
| 항목 | 조건 |
|---|---|
| 계정 | 바이낸스 USDT 무기한 선물, 데모(테스트넷). 수수료율은 실계좌 기본 등급보다 낮다 |
| 전략 | 5분봉 테이커 모멘텀, BTC·ETH, 건당 100 USDT, 시장가 진입·청산 |
| 기간 | 2026-07-27 ~ 07-29, 포지션 135건, 체결 309건 |
| 비용 정의 | 수수료 + 슬리피지. 슬리피지는 봇이 판단한 가격(직전 봉 종가) 대비 실제 체결가 |
슬리피지의 기준을 봉 종가로 잡은 이유가 있다. 봇은 5분봉이 마감된 가격을 보고 판단하고 약 0.4초 뒤에 시장가 주문을 낸다. 성적표는 “봉 종가에 체결됐다"고 가정한다. 그러니 봉 종가와 실제 체결가의 차이가 성적표가 모르는 비용이다. 주문 직전 호가를 기준으로 재는 방법도 있는데, 이 봇은 호가를 체결과 거의 같은 순간에 기록하고 있어서 순서가 뒤섞였다. 그쪽 숫자는 버렸다.
수수료는 정확히 4bp였다
309건 전부 거래대금의 0.0400%였다. 편차 0. 봇이 한 번도 지정가로 체결된 적이 없다는 뜻이기도 하다. 전부 테이커였다.
이건 데모 요율이다. 실계좌 기본 등급은 테이커 0.05%이므로, 실전이면 이 항목만으로 왕복 10bp가 된다. 아래 숫자는 전부 데모 기준이라 실전은 이보다 나쁘다.
슬리피지는 한쪽으로만 쏠려 있었다
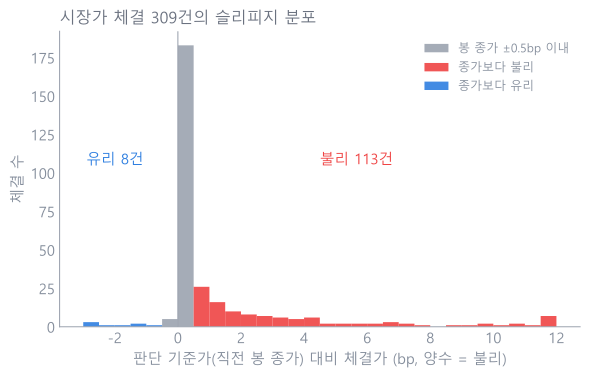
진입 149건은 평균 0.81bp 불리하게, 청산 160건은 평균 2.01bp 불리하게 체결됐다. 평균만 보면 작다. 분포를 보면 다르다. 봉 종가에서 0.5bp 넘게 벗어난 체결이 121건인데, 불리한 쪽이 113건, 유리한 쪽이 8건이다.
슬리피지가 운이라면 대칭이어야 한다. 14대 1로 쏠린 건 구조다. 시장가 주문은 호가보다 좋은 가격에 체결될 수 없고, 모멘텀 전략은 오르는 중에 사고 내리는 중에 파니 0.4초의 지연조차 늘 불리한 방향으로 작용한다. 유리했던 8건은 그 사이 가격이 잠깐 되돌아온 우연이다.
청산 사유별로 나누면 어디서 새는지 보인다.
| 청산 사유 | 건수 | 평균 슬리피지 |
|---|---|---|
| 봉 마감 청산 | 112 | 1.78bp |
| 트레일링 스탑 | 25 | 1.76bp |
| 손절 | 12 | 6.10bp |
| 본전 스탑 | 4 | 0.74bp |
손절이 세 배 비싸다. 손절선에 닿는 순간은 가격이 그 방향으로 달리는 중이라 시장가가 가장 미끄러지는 때다. 손절을 “여기서 자른다"고 정해 두어도 실제로는 그보다 6bp 아래에서 잘린다.
합치면 8bp가 아니라 10.8bp
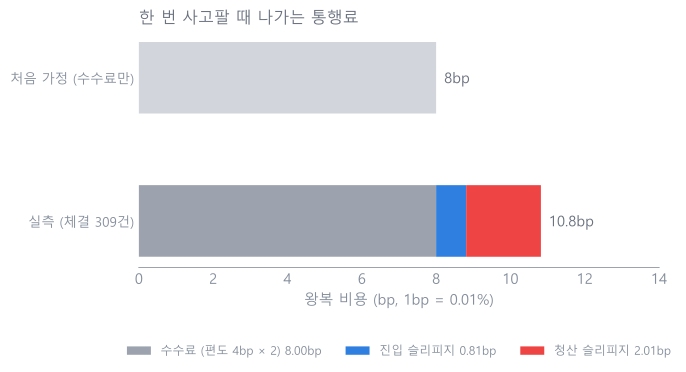
수수료 8bp에 진입 0.81bp, 청산 2.01bp를 더하면 왕복 10.8bp다. 내가 읽던 8bp보다 35% 많고, 성적표의 어림값 12bp보다는 적다. 3bp 차이가 작아 보이는데, 이 봇의 청산 규칙을 열아홉 가지까지 늘려 가며 찾은 최고 규칙의 비용 전 수익이 건당 6bp 안팎이다. 부족분이 2bp인 줄 알았는데 5bp였다. 메꿔야 할 거리가 두 배 넘게 늘었다.
방향은 본전, 통행료가 손실
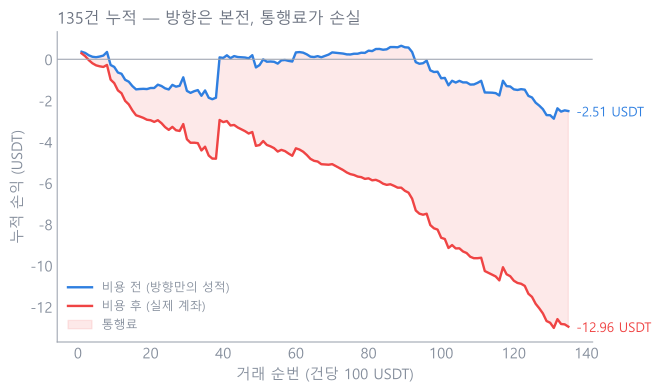
135건의 방향 적중률은 40.7%다. 비용 전 수익은 건당 -1.32bp, t값 -0.56으로 0과 구별되지 않는다. 비용 후는 건당 -9.06bp, t값 -3.86이다. 합계로 보면 비용 전 -2.51 USDT, 수수료 -10.45 USDT, 순손실 -12.96 USDT. 손실의 81%가 수수료고, 슬리피지까지 넣으면 더 올라간다.
전략이 틀려서 잃은 게 아니다. 동전을 던지며 매번 통행료를 낸 것이다. 그리고 그 통행료가 얼마나 큰지는 이 숫자 하나가 말해 준다. 135건에서 비용 전 손익 절댓값의 중앙값은 8.4bp다. 거래의 절반은 애초에 통행료 10.8bp보다 작게 움직였다. 방향을 맞혔어도 남는 게 없는 거래가 절반이었다는 뜻이다.
청산 사유별 손익도 같은 이야기를 한다. 최대 보유 시간까지 간 6건은 비용 전 +62bp로 유일하게 통행료를 크게 넘겼고, 손절 9건은 -20.8bp, 정해진 봉 수를 채우고 나간 98건은 -1.5bp였다. 버는 거래는 오래 들고 있던 소수였고, 대부분은 통행료를 낼 만큼도 움직이기 전에 나왔다.
주기가 짧을수록 통행료가 이긴다
그러면 얼마나 움직여야 통행료를 넘는가. 봉 하나의 평균 진폭(ATR 14)을 주기별로 재서 왕복 비용과 비교했다.
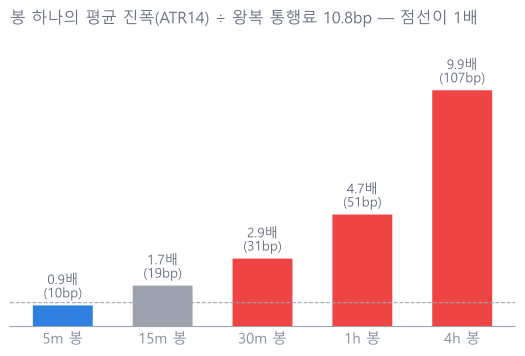
5분봉은 봉 하나가 평균 10bp 움직인다. 통행료가 10.8bp다. 방향을 100% 맞혀도 한 봉 홀드로는 못 넘는다. 15분봉이 1.7배, 1시간봉이 4.7배, 4시간봉이 9.9배다. 같은 적중률이라도 주기가 길수록 통행료가 차지하는 몫이 줄어든다. 짧은 주기에서 더 자주 매매하면 더 많이 번다는 직관은, 통행료가 0일 때만 맞는 산수다.
주식이면 어떤가
코인 선물의 왕복 10.8bp는 국내 주식에 비하면 싼 편이다. 국내 주식은 팔 때 거래세·농특세로 0.15%가 나가고 증권사 수수료가 양쪽에 붙는다. 계좌마다 다르지만 대략 왕복 0.15~0.2%, 즉 15~20bp다. 코인 봇의 두 배 가까운 통행료를 내며 하루 몇 번씩 매매하는 셈이다. 앞의 글들에서 봤듯 이 시장의 개별 종목은 하루에 몇 %씩 움직이니 봉 하나의 진폭 대비로는 여유가 있어 보이지만, 그 진폭의 방향을 맞히는 확률이 50% 근처라면 결국 같은 계산으로 돌아온다. 방향 적중률 50%에 통행료 18bp면 열 번 매매에 1.8%가 확정 손실이다.
그래서 어떻게 했나
성적표의 비용 가정을 어림값 12bp에서 실측 10.6bp로 맞췄다. 비용을 낙관하면 통과시키면 안 되는 규칙이 통과하고, 비관하면 통과해야 할 규칙이 떨어진다. 어느 쪽이든 잰 값이 아니면 성적표가 거짓말을 한다. 그리고 매매 후보를 5분봉에서 30분·1시간·4시간봉으로 옮겼다. 통행료를 넘길 만큼 움직이는 곳에서만 방향을 맞히는 게 의미가 있다. 남은 레버는 집행 자체다. 지정가로 진입하면 수수료가 테이커의 절반 이하이고 슬리피지도 부호가 뒤집힌다. 대신 체결이 안 되는 거래가 생기고, 체결되는 거래는 가격이 내 쪽으로 온 뒤라 불리하게 골라진 거래일 가능성이 있다. 먼저 잰 결과로는 진입에서만 통했고 이득의 절반쯤이 그 역선택으로 사라졌다. 따로 쓸 분량이라 다음으로 미룬다.
방법 쪽 교훈은 짧다. 엣지를 찾기 전에 통행료부터 재라. 이 봇은 청산 규칙을 열아홉 가지까지 늘려 가며 엣지를 찾았는데, 그 사이 비용은 어림값과 반쪽짜리 실측 사이 어딘가에 있었다. 그 오차 3bp는 찾던 엣지 전체의 절반 크기였다. 비용을 모르면 엣지의 크기를 알 수 없고, 엣지의 크기를 모르면 있는지 없는지도 알 수 없다.
이 글은 데모 계정의 자체 매매 기록을 정리한 것으로, 특정 자산이나 매매 방식에 대한 권유가 아닙니다. 수수료율은 데모 기준이며 실계좌는 이보다 높습니다. 표본은 사흘·135건으로 짧습니다. 분석 방법과 데이터 출처는 소개 페이지에, 문의는 연락처에 있습니다.