
가격이 몇 봉 만에 급하게 떨어지면 조금 있다 반등하고, 급하게 오르면 조금 있다 밀린다. 차트를 본 사람이면 누구나 한 번쯤 믿어 본 이야기다. 이 가설을 코인 봇에 넣기 전에 과거 데이터로 재 봤더니 그럴듯한 숫자가 나왔다. 그래서 8월 20일에 봇에 등록하되, 어떤 결과가 나오면 합격이고 어떤 결과면 불합격인지를 그날 미리 적어 뒀다. 한 달이 지나 신호 585건이 쌓였고, 결과는 불합격이다. 급락 뒤에 사는 쪽은 됐지만 급등 뒤에 파는 쪽은 안 됐다. 한쪽만 되는 건 전략이 맞은 게 아니라 그 기간에 시장이 올랐다는 뜻이다.
무엇을 어떻게 쟀나
| 항목 | 조건 |
|---|---|
| 계정 | 바이낸스 선물 데모 계정. 신호만 기록하고 실제 주문은 내지 않았다 |
| 가설 | 최근 3봉의 움직임이 평소 변동폭의 1.5배를 넘게 한쪽으로 쏠리면, 반대 방향으로 진입해 6봉 뒤에 나온다 |
| 주기 | 30분봉, 1시간봉. BTC·ETH |
| 기간 | 2026-08-21 ~ 09-20, 신호 585건(30분봉 374건, 1시간봉 211건) |
| 비용 | 왕복 10.6bp 차감(1bp는 0.01%). 앞 글에서 실제 체결로 잰 값이다 |
봇에 넣기 전 8월 20일에 과거 데이터로 잰 사전 측정은 이랬다. 30분봉은 급락 뒤 매수가 +18.4bp, 급등 뒤 매도가 +5.5bp. 1시간봉은 각각 +25.4bp, +25.1bp. 비용을 빼기 전 숫자다. 1시간봉의 +25bp는 통행료 10.6bp의 두 배가 넘어 보였다.
합격 기준을 먼저 적은 이유
사전 측정에서 가장 마음에 들었던 건 1시간봉에서 양쪽 방향이 모두 양수라는 점이었다. 이게 왜 중요한가. 어떤 기간에 시장이 그냥 오르면, 떨어질 때마다 사는 전략은 무조건 돈을 번다. 전략이 맞아서가 아니라 사면 오르는 시장이라서다. 그런 착시를 걸러내는 검사가 반대 방향이다. 오를 때마다 파는 쪽도 같이 되면 시장 방향으로는 설명이 안 되고, 그때 비로소 “급하게 튄 가격은 되돌아온다"는 가설 자체가 맞았다고 할 수 있다.
그래서 등록하는 날 적어 둔 합격 기준은 셋이다. 30분봉과 1시간봉에서 양쪽 방향 모두 양수일 것. 기존 전략들보다 평균이 높을 것. 가장 좋은 조합 하나가 아니라 전체 분포로 볼 것. 미리 적어 두지 않으면 한 달 뒤에 급락 뒤 매수만 잘 된 걸 보고 “절반은 되니까 그쪽만 쓰자"고 읽게 된다. 실제로 그렇게 읽고 싶어졌다.
사전 측정과 실제
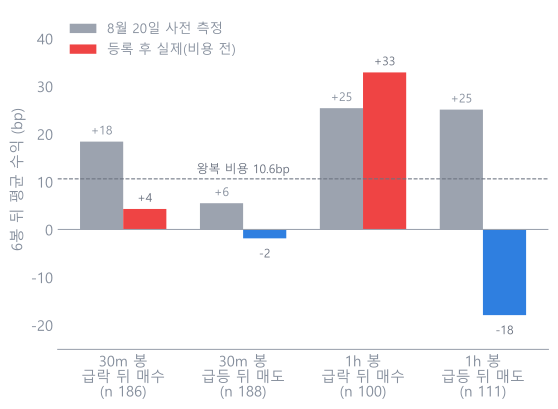
비용을 빼기 전 숫자로 사전 측정과 실제를 나란히 놓았다. 1시간봉 급락 뒤 매수는 +32.9bp로 사전 측정보다도 좋았다. 나머지 셋은 전부 무너졌다. 30분봉은 양쪽 다 통행료에 한참 못 미치고, 1시간봉 급등 뒤 매도는 -17.9bp로 아예 방향이 반대였다.
비용을 뺀 순수익으로 보면 이렇다.
| 주기·방향 | 신호 수 | 거래당 순수익 | t값 |
|---|---|---|---|
| 30분봉 급락 뒤 매수 | 186 | -6.3bp | -1.46 |
| 30분봉 급등 뒤 매도 | 188 | -12.5bp | -1.72 |
| 1시간봉 급락 뒤 매수 | 100 | +22.3bp | +3.00 |
| 1시간봉 급등 뒤 매도 | 111 | -28.5bp | -2.03 |
t값은 그 평균이 우연인지 아닌지를 재는 숫자로, 2를 넘으면 우연으로 보기 어렵다. 1시간봉의 두 방향은 둘 다 2를 넘는다. 한쪽은 확실히 벌고 한쪽은 확실히 잃는다는 뜻이다. 합격 기준 첫 줄인 “양쪽 방향 모두 양수"에서 이미 떨어졌다.
왜 한쪽만 됐나
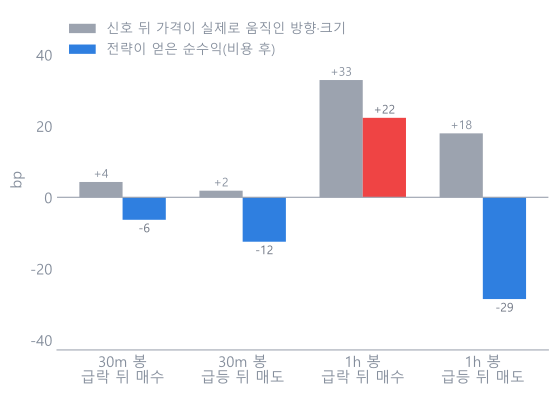
방향을 빼고 가격이 실제로 어디로 갔는지만 보면 답이 나온다. 1시간봉에서 급락 뒤 매수 신호가 뜬 뒤 6봉 동안 가격은 평균 +32.9bp 올랐다. 그런데 급등 뒤 매도 신호가 뜬 뒤에도 가격은 평균 +17.9bp 올랐다. 급하게 올랐으니 밀릴 거라고 판 자리에서 가격은 계속 올랐다. 급락이든 급등이든 그 뒤에는 올랐다. 전략이 되돌림을 잡은 게 아니라, 이 한 달 동안 BTC와 ETH가 올랐고 그 상승분을 매수 쪽만 받아 간 것이다.
30분봉은 다른 이유로 안 됐다. 신호 뒤 가격이 어느 쪽으로도 거의 안 움직였다. 급락 뒤 +4.3bp, 급등 뒤 +1.9bp다. 되돌림이 있다 해도 통행료 10.6bp보다 작다.
시간이 갈수록
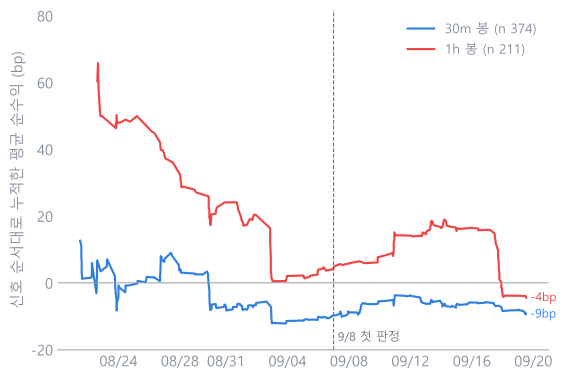
신호가 쌓이는 순서대로 평균을 다시 그려 보면, 1시간봉은 처음 20~30건에서 +60bp 근처였다. 그때 봤으면 “역시 된다"고 했을 것이다. 표본이 늘수록 평균은 내려왔고 9월 초에는 0 근처, 마지막에는 -4bp다. 9월 8일에 30분봉 표본이 100건을 넘어 첫 판정을 했을 때 이미 30분봉은 네 칸(종목×방향) 모두 마이너스였다. 1시간봉은 그때 표본이 60건 남짓이라 열흘 더 기다렸는데, 그 뒤 새로 쌓인 신호만 따로 보면 1시간봉 BTC -16bp, ETH -16bp, 30분봉 BTC 0 근처, ETH -18bp로 네 칸 모두 마이너스였다.
주기별로 합치면 30분봉은 374건에 -9.4bp(t값 -2.22), 1시간봉은 211건에 -4.5bp(t값 -0.53)다. 사전 측정의 +25bp는 어디에도 없다.
사전 측정은 왜 틀렸나
두 가지가 겹쳤다. 하나는 사전 측정 자체의 문제다. 가설을 정할 때 “급하게 튀었다"를 재는 방식을 세 가지 시도했고, 문턱값도 몇 개 봤다. 여러 정의를 훑은 뒤에 고른 숫자는 그중 가장 좋아 보이는 걸 고른 것이라 실제보다 부풀려 있다. 이건 등록하는 날에도 적어 뒀다. “실제 성적이 사전 측정보다 낮게 나오는 게 정상"이라고.
다른 하나는 표본 크기다. 사전 측정은 종목과 날짜로 묶은 칸 10~48개로 평균을 냈고, t값은 대부분 2 언저리였다. 칸이 그 정도면 며칠의 움직임이 평균을 좌우한다. 양쪽 방향이 다 양수라는 검사를 통과한 것처럼 보였지만, 표본이 작으면 그 검사도 우연히 통과할 수 있다. 그래서 검사는 등록 전 한 번으로 끝나는 게 아니라 등록 뒤 새 표본으로 다시 해야 한다.
주식이면 어떤가
“급락한 종목은 반등한다"는 주식에서 훨씬 흔한 믿음이다. 여기서 쓴 검사법을 그대로 가져갈 수 있다. 어떤 기간에 급락주 매수가 잘 됐다면, 같은 기간에 급등주 매도(또는 급등주를 안 사고 기다리기)도 잘 됐는지 보는 것이다. 상승장에서는 떨어진 걸 사는 전략이 전부 맞아 보인다. 반대쪽이 안 되면 그건 전략이 아니라 시장이다. 올해 코스피처럼 지수가 크게 오른 기간에 “눌림목 매수"가 잘 됐다는 경험은 이 검사를 한 번 거쳐야 한다.
그리고 절반만 된 전략을 그 절반만 쓰고 싶은 유혹이 있다. 1시간봉 급락 뒤 매수는 +22bp에 t값 3이니 이것만 쓰면 되지 않나. 안 되는 이유는 그 +22bp가 상승장의 몫이기 때문이다. 시장이 내리는 달에는 같은 신호가 똑같이 잃는다. 시장 방향에 기대는 전략은 시장 방향을 맞히는 전략이고, 그건 처음 가설과 다른 것이다.
그래서 어떻게 했나
이 전략은 불합격으로 기록했다. 신호는 계속 쌓이지만 매매에는 쓰지 않는다. 등록할 때 정한 문턱값 1.5를 성적에 맞춰 조정하지도 않았다. 조정하면 지금까지 쌓인 증거를 스스로 태우는 것이다. 다음 후보는 따로 관측 중인 다른 신호들인데, 그것도 같은 방식으로 기준을 먼저 적고 표본 100건에서 판정한다.
방법 쪽 교훈은 하나다. 판정 기준을 결과가 나오기 전에 적어라. 이번에 한 달 뒤 숫자를 열어 봤을 때 1시간봉 급락 뒤 매수 +22bp가 먼저 보였고, 그쪽만 살리고 싶은 마음이 먼저 들었다. 8월 20일에 적어 둔 “양쪽 방향 모두 양수"라는 한 줄이 그 마음을 막았다. 기준을 나중에 정하면 사람은 결과에 맞는 기준을 고른다. 나도 그랬을 것이다.
이 글은 데모 계정의 자체 관측 기록을 정리한 것으로, 특정 자산이나 매매 방식에 대한 권유가 아닙니다. 표본은 한 달·585건이고 그 기간의 시장 방향이 결과에 크게 작용했습니다. 실제 주문 없이 신호만 기록한 결과라 체결 비용은 앞 글의 실측값으로 대신했습니다. 분석 방법과 데이터 출처는 소개 페이지에, 문의는 연락처에 있습니다.