
7월에 코인 봇의 방향 전략이 전부 실패한 뒤, 방향을 안 맞혀도 되는 장사를 찾았다. 코인을 사서 들고 같은 양의 선물을 팔면 가격이 오르든 내리든 손익은 0에 가깝고, 선물 시장이 8시간마다 주는 이자(펀딩비)만 남는다. 7월 시뮬레이션은 이게 연 10% 정도라고 했다. 9월 19일에 바이낸스 공개 데이터로 다시 재고 접었다. 이자가 높은 코인은 현물이 없어서 한쪽 다리를 만들 수 없고, 현물이 있는 코인은 이자가 연 2~5%라 거래소 예금(약 6%)보다 낮다. 시뮬레이션의 숫자가 틀린 게 아니었다. 내가 실제로 실행할 수 있는 형태로 고쳐 재니 없어졌다.
이 장사가 뭔가
무기한 선물은 만기가 없어서 가격이 현물에서 계속 멀어질 수 있다. 그걸 붙잡아 두려고 8시간마다(코인에 따라 4시간) 한쪽이 다른 쪽에 돈을 준다. 선물값이 현물보다 높으면 산 쪽이 판 쪽에 준다. 보통은 사는 쪽이 많아서 판 쪽이 받는다.
그러니 현물을 1개 사고 선물을 1개 팔면, 가격이 어디로 가든 한쪽 이익이 다른 쪽 손실과 상쇄되고 이자만 쌓인다. 집을 사서 세를 놓는 것과 비슷하다. 집값이 오르내리는 것과 상관없이 월세가 들어온다. 다만 집과 달리 이 월세는 매일 바뀌고, 마이너스가 되기도 한다.
7월에 다른 거래소 데이터로 시뮬레이션을 돌렸을 때는 이자가 높은 알트코인 네 개(DOGE·LINK·SUI·XRP)를 고정으로 들면 비용 빼고 연 10.5%, 결과를 보지 않은 나머지 기간에서도 연 4.4%가 나왔다. 그때 이미 “그 거래소는 알트코인을 담보로 안 받아서 돈이 1.5배 든다"는 걸 알았고, 그래서 실제 수익률은 연 5% 안팎으로 스테이킹과 비슷해 보류했다. 이번엔 바이낸스에서 처음부터 다시 봤다.
무엇을 어떻게 셌나
| 항목 | 조건 |
|---|---|
| 데이터 | 바이낸스 USDT 무기한 선물 거래대금 상위 60개, 2025-09-14 ~ 2026-09-19 펀딩 기록 전체 |
| 현물 여부 | 후보 25개는 현물 시장 상장 여부를 직접 확인. 나머지는 미확인으로 표시 |
| 수익 계산 | 현물 사고 선물 팔아 12개월 들고 있었다면: 받은 이자 − 선물값과 현물값 차이의 변화 − 왕복 비용 0.36% |
| 필요한 돈 | 담보로 받아주는 코인(BTC·ETH·BNB·XRP·ADA·SOL)은 현물이 곧 담보라 1배. 아니면 선물 증거금을 따로 넣어 1.5배 |
| 비교 기준 | 거래소 USDT 예금 연 6%(기본 2% + 프로모션 4%) |
이자가 높은 코인은 전부 현물이 없다
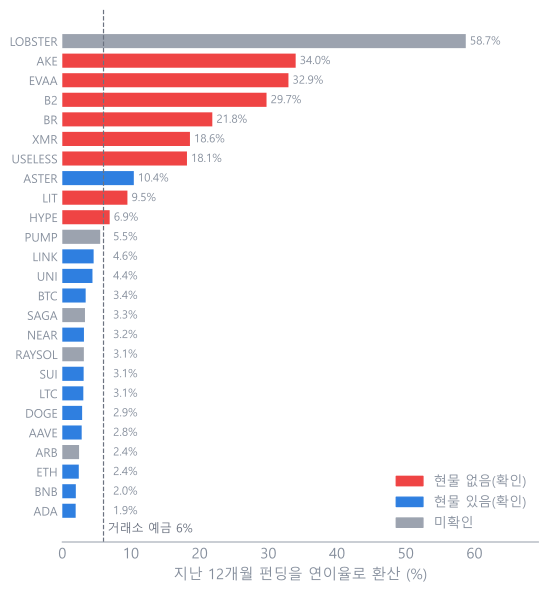
연 12%가 넘는 코인이 7개 있다. 그중 상장 여부를 확인한 6개는 전부 현물 시장이 없다. 신규 상장이거나 밈 코인이고, 이자 주기가 4시간이라 그만큼 자주 받는 대신 하루 변동도 크다. XMR은 현물이 상장 폐지된 경우다. 이 코인들은 살 현물이 없으니 한쪽 다리를 못 만든다. 다른 거래소에서 현물을 사 오는 방법이 있지만 그러면 두 거래소에 돈을 나눠 넣고 각자 청산 위험을 따로 지게 된다.
현물이 있는 16개는 이렇다.
| 코인 | 12개월 연이율 | 최근 1개월 | 이자가 플러스였던 비율 |
|---|---|---|---|
| ASTER | 10.4% | 9.6% | 82% |
| LINK | 4.6% | 6.3% | 78% |
| UNI | 4.4% | 8.3% | 78% |
| BTC | 3.4% | 7.4% | 77% |
| DOGE | 2.9% | 7.6% | 67% |
| ETH | 2.4% | 5.3% | 73% |
| XRP | 0.2% | 4.5% | 54% |
| SOL | −1.7% | 3.6% | 52% |
가장 높은 ASTER도 연 10.4%인데 이건 이자 주기가 4시간인 코인 하나의 숫자다. 나머지 열다섯은 전부 5% 미만이다. 7월 시뮬레이션에서 봤던 연 7~17%는 그때 시장의 이자율이었다. 지금은 그 절반도 안 된다.
최근 한 달만 보면 7%대인데
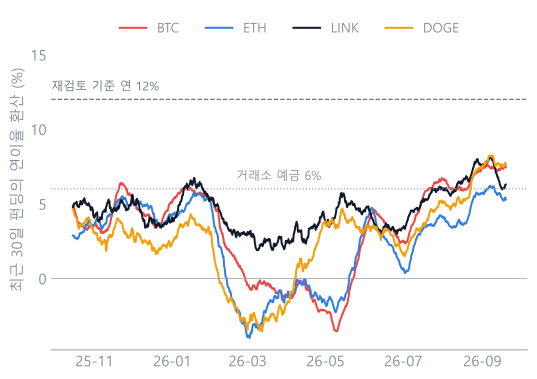
최근 한 달만 보면 BTC 7.4%, DOGE 7.6%, UNI 8.3%다. 12개월 평균보다 높다. 그래서 30일 창을 밀어 가며 1년 내내 봤다. 담보로 받아주는 여섯 코인 가운데 30일 평균 이자가 연 12%를 넘은 날은 340일 중 0일이다. BTC의 최고치가 7.7%였다. 그리고 2026년 3월부터 5월까지는 BTC·ETH의 이자가 마이너스였다. 이 기간엔 현물을 들고 선물을 판 쪽이 오히려 돈을 냈다.
이자율은 시장 분위기다. 다들 사고 싶어 안달일 때 오르고, 겁먹으면 마이너스가 된다. 지난 1년은 그 열기가 낮은 해였다.
그래서 1년 들고 있었으면
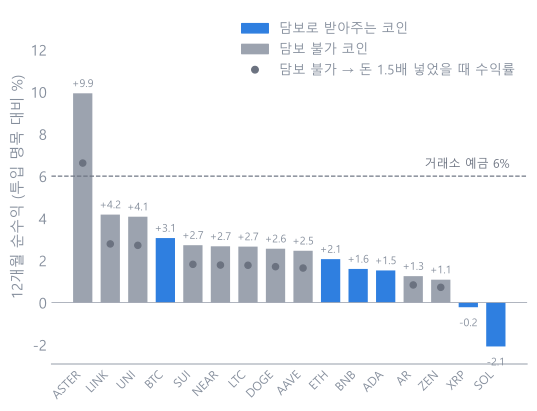
이자만 세면 안 된다. 선물값과 현물값의 차이가 벌어지면 선물을 판 쪽이 손해를 본다. 그래서 12개월 처음과 끝의 그 차이 변화까지 넣고, 사고파는 비용 0.36%를 한 번 뺐다.
| 코인 | 받은 이자 | 값 차이 변화 | 비용 | 순수익 | 필요한 돈 | 실제 수익률 |
|---|---|---|---|---|---|---|
| ASTER | 10.4% | −0.1% | −0.4% | 9.9% | 1.5배 | 6.6% |
| LINK | 4.6% | 0.0% | −0.4% | 4.2% | 1.5배 | 2.8% |
| UNI | 4.4% | 0.0% | −0.4% | 4.1% | 1.5배 | 2.7% |
| BTC | 3.4% | 0.0% | −0.4% | 3.1% | 1배 | 3.1% |
| ETH | 2.4% | 0.0% | −0.4% | 2.1% | 1배 | 2.1% |
| SOL | −1.7% | 0.0% | −0.4% | −2.1% | 1배 | −2.1% |
값 차이는 걱정거리가 아니었다. 선물이 현물보다 늘 0.05% 정도 쌌고, 하루 사이에 가장 크게 벌어진 게 BTC 0.08%, ETH 0.21%, 알트코인은 대부분 0.3% 안팎(AR 하나만 0.95%)이다. 손실을 낼 만한 크기가 아니다. 문제는 이익의 크기다.
현물 있는 16개의 평균 순수익은 연 2.5%다. 상위 네 개를 같은 돈으로 나눠 들면 순수익 5.3%, 담보 문제로 돈을 1.5배 넣는 걸 반영하면 3.8%다. 담보로 받아주는 여섯 코인만 들면 1.0%다. 거래소에 USDT를 그냥 맡기면 6%다. 코인 두 종류를 사고팔고, 선물 계좌의 청산 위험을 관리하고, 이자가 마이너스로 도는 몇 달을 버텨서 얻는 게 예금의 절반이다.
시뮬레이터가 판정을 바꿀 뻔했다
7월 스크립트를 이번 데이터에 그대로 돌렸더니 연 −20%가 나왔다. 처음엔 이게 진짜인 줄 알았다. 뜯어 보니 그 스크립트는 “이자가 기준보다 낮아지면 갈아탄다"는 규칙이 있는데, 기준을 0으로 두고 갈아타기를 꺼도 1년에 47~96번 사고팔았다. 조건을 다시 판정하는 부분에 구멍이 있었다. 갈아탈 때마다 왕복 비용이 나가니 이자 몇 %는 금방 사라진다. 그래서 위의 표는 스크립트를 쓰지 않고 “1년 내내 들고만 있었다"를 손으로 계산한 것이다. 시뮬레이터가 뱉은 −20%는 시장이 아니라 코드의 결과였다.
언제 다시 볼 건가
이 장사는 다들 레버리지로 사려고 줄을 설 때 살찐다. 7월 시뮬레이션이 본 연 7~17%가 그런 시기의 숫자였다. 그런 시기가 언제 다시 오는지는 예측이 아니라 관측으로만 안다. 그래서 기준을 하나 적어 뒀다. 담보로 받아주는 코인 가운데 30일 평균 이자가 연 12%를 넘는 게 두 종류 이상 되면 다시 본다. 지난 1년엔 그런 날이 하루도 없었다.
방법 쪽 교훈은 이렇다. 아이디어의 수익률이 아니라, 내가 실제로 실행할 수 있는 형태의 수익률을 재라. 7월엔 “이자가 높은 코인을 고르면 연 10%“까지만 재고 만족했다. 그 코인을 정말 살 수 있는지, 담보로 쓸 수 있는지, 지금 이자율이 그때와 같은지는 각각 한 줄짜리 확인이었는데, 셋 다 통과하지 못했다. 시뮬레이션은 “될 수 있다"까지만 말한다. “된다"는 거래소 규칙과 오늘 시세를 열어 봐야 나온다.
이 글은 바이낸스 공개 API로 받은 펀딩·시세 기록을 정리한 것으로, 특정 자산이나 매매 방식에 대한 권유가 아닙니다. 표본은 12개월이며 그 기간의 이자율은 시장 분위기에 따라 앞으로 크게 달라질 수 있습니다. 현물 상장 여부는 후보 25개만 직접 확인했고 나머지는 미확인입니다. 분석 방법과 데이터 출처는 소개 페이지에, 문의는 연락처에 있습니다.