
지난 글에서 전일 크게 오른 종목은 다음 날 기회를 덜 주는 게 아니라 위험을 더 준다는 걸 30거래일치로 확인했다. 그때 본 축은 전일 등락률 하나뿐이었다. 자연스럽게 따라오는 질문이 있다. 같은 상한가라도 거래량이 터진 쪽은 다르지 않을까? 사흘 연속 오른 종목은? 거래대금 1위였던 종목은?
봇이 남긴 기록에는 그 세 가지가 다 들어 있다. 그래서 하나씩 재봤다. 결론부터 적으면, 셋 중 둘은 등락률의 그림자였고 남은 하나도 확정하기엔 이르다.
무엇을 어떻게 셌나
지난 글과 같은 표본, 같은 매매 가정이다.
| 항목 | 조건 |
|---|---|
| 기간 | 2026-07-09 ~ 08-21, 30거래일 |
| 표본 | 종목-날짜 유니크 1,231건 |
| 매매 가정 | 다음 날 시가 매수 → 같은 날 종가 매도 |
| 유동성 필터 | 전일 거래대금 10억 원 이상 |
| 재본 지표 | 상대거래량(평소 대비 몇 배), 연속 상승일수, 그날 랭킹 |
상대거래량은 최근 평균 거래량 대비 그날 거래량의 배수다. “평소보다 5배 터졌다"는 그 숫자다.
셋 다 효과가 있어 보였다
먼저 각 지표를 단독으로 나눠 다음 날 손익을 봤다.
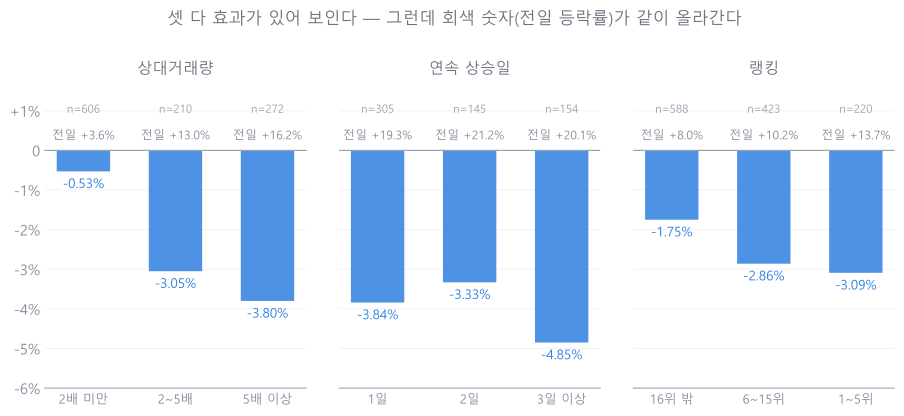
거래량이 평소의 5배 넘게 터진 종목은 다음 날 -3.80%, 2배 미만은 -0.53%였다. 사흘 이상 연속 오른 종목은 -4.85%, 하루만 오른 종목은 -3.84%. 랭킹 1~5위는 -3.09%, 16위 밖은 -1.75%. 셋 다 “지표가 높을수록 다음 날 더 잃는다"는 그림이 나온다.
여기서 멈추면 지표 셋을 새로 얻은 셈이다. 그런데 각 막대 위의 회색 숫자를 보면 다른 게 보인다. 그 구간의 평균 전일 등락률이 같이 올라간다. 거래량 5배 넘는 종목들은 평균적으로 전일 16.2% 오른 종목들이고, 2배 미만은 3.6% 오른 종목들이다. 랭킹 상위도 마찬가지다.
지난 글에서 이미 전일 등락률이 다음 날 손익을 가른다는 걸 봤다. 그렇다면 이 세 지표가 잡아낸 게 새로운 정보인지, 아니면 등락률을 다른 이름으로 부른 것뿐인지 구분해야 한다.
등락률을 같게 맞추고 다시 재면
방법은 단순하다. 전일 등락률이 비슷한 종목끼리 묶은 뒤, 그 안에서만 지표를 비교하는 것이다. 20% 이상 오른 그룹과 그렇지 않은 그룹으로 나누고, 각 그룹 안에서 지표가 높은 쪽과 낮은 쪽의 차이를 봤다.
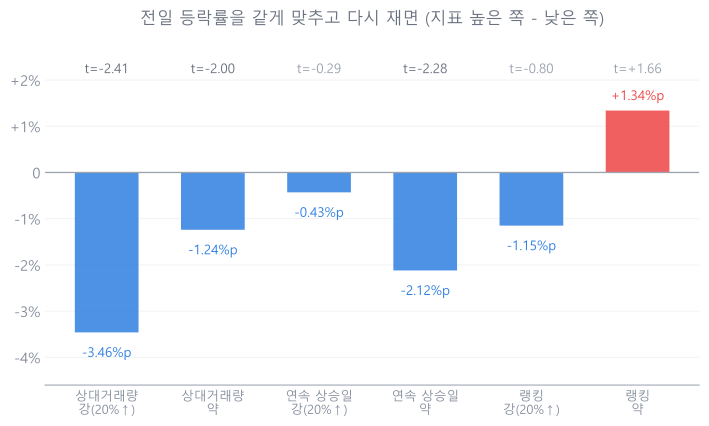
그림이 꽤 달라진다.
랭킹은 부호가 뒤집혔다. 20% 미만 그룹에서는 랭킹 상위가 오히려 +1.34%포인트 나았다. 방향이 그룹마다 반대라면 그건 신호가 아니다.
연속 상승일은 강한 그룹에서 사라졌다. 20% 이상 오른 종목들끼리 비교하면 사흘 연속이든 하루든 격차가 -0.43%포인트, t값 -0.29로 사실상 0이다. 20% 미만 그룹에서만 -2.12%포인트가 남는다. 한쪽에서만 나타나는 효과는 믿기 어렵다.
상대거래량만 양쪽에서 같은 방향으로 남았다. 20% 이상 그룹에서 -3.46%포인트, 20% 미만 그룹에서 -1.24%포인트. 부호가 같고 크기도 등락률이 클수록 커진다. 세 지표 중 유일하게 “등락률과 별개의 정보"처럼 보이는 축이다.
그런데 나는 여섯 번 쟀다
여기서 멈추면 “거래량은 진짜 신호"라고 쓰게 된다. 지난 글에서 다섯 번 연속 맞은 게 착시였던 걸 겪은 뒤라, 이번에는 한 걸음 더 갔다.
지표 셋을 두 그룹에서 쟀으니 검정을 여섯 번 한 것이다. 그런데 t값 2.0이라는 흔한 기준은 한 번 잴 때의 기준이다. 여섯 번 재면 그중 하나쯤은 아무 신호가 없어도 우연히 2.0을 넘는다.
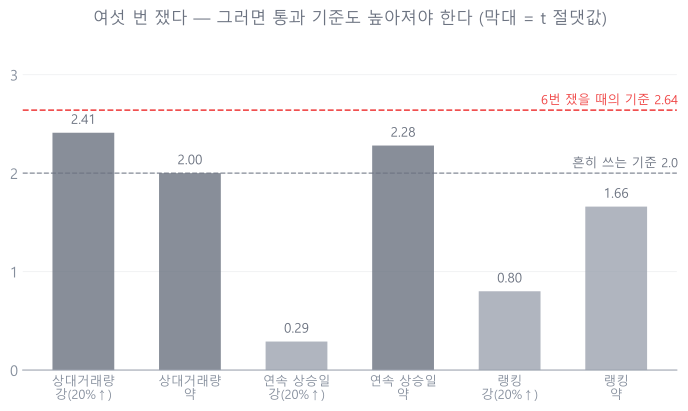
검정 횟수만큼 기준을 높이면(가장 보수적인 방식으로 계산하면) 통과선이 2.64로 올라간다. 그러면 여섯 개 중 하나도 넘지 못한다. 거래량의 -2.41도, 연속 상승일의 -2.28도 기준 아래다.
이건 지표들이 전부 무의미하다는 뜻은 아니다. 다만 “여러 개를 재보고 그중 잘 나온 걸 고른” 결과라면 그만큼 할인해서 봐야 한다는 뜻이다. 백테스트에서 지표를 이것저것 붙여보다가 하나가 좋게 나왔을 때, 그 하나만 보고 판단하면 안 되는 이유가 이것이다.
기간을 쪼개면 절반으로 줄어든다
마지막으로 거래량 효과가 시간에 대해 안정적인지 봤다. 7월과 8월로 나눴다.
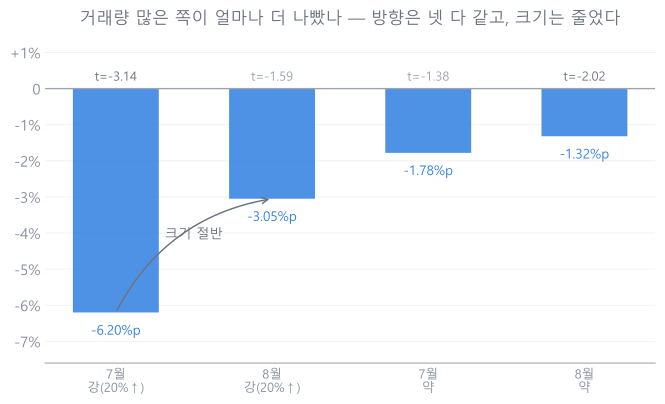
방향은 넷 다 같았다. 어느 기간, 어느 그룹에서도 거래량이 많이 터진 쪽이 다음 날 더 나빴다. 이건 우연이라기엔 일관된 편이다.
그런데 크기가 절반으로 줄었다. 20% 이상 그룹에서 7월에는 -6.20%포인트였던 격차가 8월에는 -3.05%포인트가 됐고, t값도 -3.14에서 -1.59로 떨어졌다. 처음 발견을 만든 기간에서 가장 크고 그다음 기간에서 작아지는 건, 효과가 진짜여도 처음 숫자만큼은 아니라는 신호다.
그래서 어떻게 쓰나
세 지표에 대한 현재 판단은 이렇다.
| 지표 | 등락률 통제 후 | 판정 |
|---|---|---|
| 랭킹 | 그룹마다 부호가 반대 | 신호 아님 |
| 연속 상승일 | 강한 그룹에서 소멸 | 신호 아님 |
| 상대거래량 | 양쪽 같은 방향, 크기는 감쇠 | 후보. 확정은 보류 |
거래량은 버리기엔 일관되고 믿기엔 이르다. 관측을 몇 주 더 쌓아 8월 이후 구간에서도 같은 방향이 나오는지를 봐야 한다. 그때 크기가 -3%포인트 근처에서 유지되면 쓸 만한 축이고, 계속 줄어들면 7월의 -6.20%포인트는 그저 운 좋은 구간이었던 게 된다.
정작 이번에 더 크게 남은 건 지표 하나가 아니라 방법 쪽이다. 지표를 더할수록 그중 하나가 좋아 보일 확률은 올라간다. 좋아 보이는 걸 발견했을 때 물어야 할 건 “이게 유의한가"가 아니라 “내가 몇 개를 재고 이걸 골랐나” 다. 지난 글의 교훈이 “표본이 작으면 착시가 생긴다"였다면, 이번 교훈은 “많이 재면 착시가 생긴다"이다. 둘은 같은 함정의 다른 얼굴이다.
이 글은 자체 수집한 30거래일치 관측 기록을 정리한 것으로, 특정 종목이나 매매 시점에 대한 권유가 아닙니다. 표본 기간이 짧고 한 시장의 특정 국면만 담고 있어 다른 기간에는 다른 결과가 나올 수 있습니다. 분석 방법과 데이터 출처는 소개 페이지에, 문의는 연락처에 있습니다.