
지난 글에서 코인 봇의 통행료가 왕복 10.8bp라는 걸 세어 봤다. 1bp는 0.01%다. 그 글 끝에 “지정가로 들어가면 수수료가 절반이고 미끄러짐도 반대로 붙는다, 대신 체결 안 되는 거래가 생기고 체결되는 거래는 불리하게 골라진 거래일지 모른다, 다음에 따로 쓴다"고 적었다. 이 글이 그 다음이다.
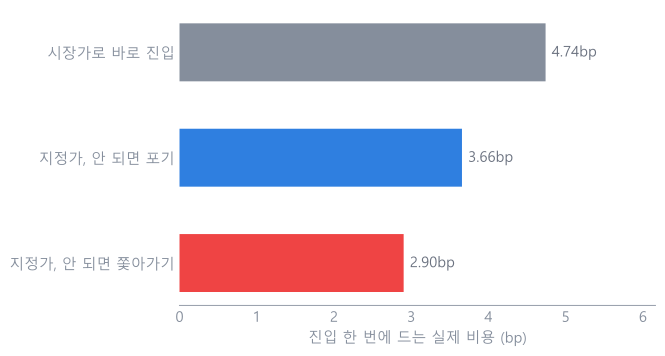
먼저 결론. 지정가 주문은 진입 비용을 확실히 줄인다. 시장가로 바로 들어가면 한 번에 4.74bp가 드는데, 지정가를 걸고 안 되면 포기하면 3.66bp, 안 되면 쫓아가서 시장가로 사면 2.90bp다. 그런데 아낀 만큼이 전부 내 것은 아니다. 체결된 주문은 “가격이 내 쪽으로 한 번 와 준” 주문이고, 그 봉의 성적은 전체 평균보다 1.69bp 나쁘다. 그리고 이 방법은 살 때만 쓸 수 있다. 팔 때는 못 쓴다.
무엇을 어떻게 셌나
봇은 실제 매매와 별개로 신호를 계속 기록한다. 5분봉이 마감될 때마다 네 가지 전략이 “지금 사라” 또는 “지금 팔아라"라고 한 기록이 7월 25일부터 9월 20일까지 27,315건 쌓였다. 여기에 지정가 주문을 얹으면 어떻게 됐을지를 봉 데이터로 되짚었다.
| 항목 | 조건 |
|---|---|
| 신호 | 바이낸스 선물 BTC·ETH, 5분봉 마감 신호 27,315건(관측 기록, 실매매 아님) |
| 지정가 | 봉 종가에서 한 칸(1틱) 유리한 쪽. 살 때는 종가보다 한 칸 아래, 팔 때는 한 칸 위 |
| 체결 판정 | 다음 5분봉이 그 가격에 한 번이라도 닿았으면 체결 |
| 성적 | 다음 봉 마감까지의 움직임. 신호 방향이 맞으면 양수 |
| 비용 | 시장가 4.74bp(수수료 4 + 미끄러짐 0.74, 지난 글 실측), 지정가 수수료 2bp |
지정가를 종가에 딱 걸지 않고 한 칸 바깥에 건 이유가 있다. 종가가 마침 반대편 호가였다면 종가에 건 주문은 그 자리에서 바로 체결되고, 그건 시장가 주문이나 마찬가지다. 한 칸 물러서야 확실히 “기다리는 주문"이 된다.
열에 아홉은 체결된다
27,315건 중 92.2%가 다음 봉 안에 체결됐다. 종목이나 방향으로 나눠도 90.7~93.6%로 고르고, 전략별로도 90.2~92.6%다. 주 단위로 봐도 기간 내내 90~95% 사이였다. 한 칸이 아니라 두세 칸 더 파고들어야 체결로 치는 까다로운 기준을 써도 87%다.
8월에 처음 쟀을 때는 78%라고 적었다. 그때는 체결을 더 엄격하게 판정했던 것 같은데 계산을 남겨 두지 않아 지금은 확인할 수 없다. 이번 기준은 위 표에 적은 대로다. 5분봉은 대개 직전 종가 근처를 한 번은 다시 지나가기 때문에, 한 칸 물러선 주문이 이 정도로 자주 채워지는 건 이상한 일이 아니다.
체결된 주문은 이미 늦은 값이다
여기가 이 글의 핵심이다. 체결된 주문 25,197건의 다음 봉 성적은 평균 -0.79bp, 안 채워진 주문 2,118건은 +9.24bp였다. 처음 이 두 숫자를 나란히 놓으면 “체결된 게 10bp나 손해"로 보인다.
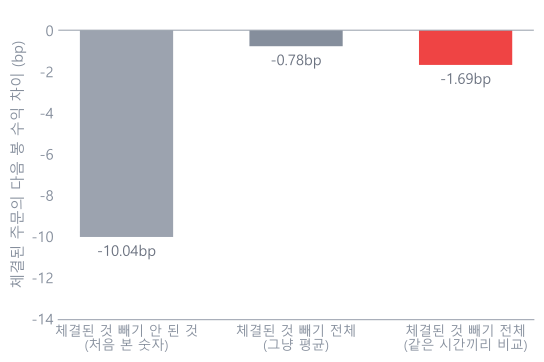
그런데 그 비교는 틀렸다. 안 채워진 주문은 애초에 매매를 안 한 것이라 손해도 이익도 없다. 지정가 정책의 진짜 비용은 “체결된 주문만 골라서 매매한 결과"가 “신호를 전부 시장가로 매매한 결과"보다 얼마나 나쁜가다. 그렇게 재면 -0.78bp다.
한 겹 더 벗겨야 한다. 이 봇의 데이터는 원시 평균으로 보면 늘 속인다는 걸 앞의 글들에서 배웠다. 어느 시간대에 신호가 몰려 있고 그 시간대의 시장이 어땠는지가 섞이기 때문이다. 그래서 같은 종목, 같은 한 시간 안에서만 비교했다. 1,236개 시간대 칸마다 “체결된 것 평균에서 전체 평균을 뺀 값"을 구하고 평균 냈더니 -1.69bp다. 롱과 숏을 따로 보면 각각 -3.1bp, -2.8bp로 더 크다. 우연으로 볼 여지는 없다. t값이 -32인데, t값은 절댓값이 2만 넘어도 우연으로 보기 어렵다고 읽는 숫자다.
왜 이렇게 확실한가. 살 주문이 체결되려면 가격이 종가보다 내려와야 한다. 즉 체결된 순간 시장은 이미 내 예상과 반대로 한 번 움직인 뒤다. 안 채워진 주문은 가격이 한 번도 내려오지 않은, 그러니까 곧장 올라간 경우다. 체결 여부 자체가 “그 봉이 어느 쪽으로 갔는가"를 알려 주는 셈이라, 체결된 쪽의 성적이 나쁜 건 정보가 아니라 구조다. 실제로 체결 봉 다음 봉만 따로 보면 두 그룹의 차이는 +0.05bp로 사라진다. 불리함은 체결되는 그 봉 안에서 다 생기고 끝난다.
안 채워진 주문은 달아나 있다
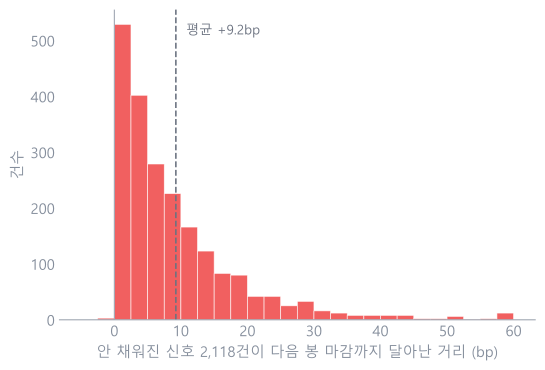
체결이 안 된 2,118건은 다음 봉이 마감될 때 평균 9.2bp, 중앙값 6.2bp만큼 내 방향으로 달아나 있었다. 98%가 양수다. 당연한 일이다. 안 채워졌다는 건 가격이 되돌아오지 않고 그냥 갔다는 뜻이니까.
이 숫자가 “안 되면 쫓아간다” 정책의 값을 정한다. 쫓아가서 시장가로 사면 그 9.2bp를 더 비싸게 사는 데다 시장가 수수료까지 낸다. 다만 그런 경우가 8%뿐이라 전체 평균으로는 크게 번지지 않는다.
세 가지 방법의 값
| 진입 방법 | 한 번 드는 비용 | 계산 |
|---|---|---|
| 시장가로 바로 | 4.74bp | 수수료 4 + 미끄러짐 0.74 |
| 지정가, 안 되면 포기 | 3.66bp | 수수료 2 + 불리한 선택 1.69 |
| 지정가, 안 되면 쫓아가기 | 2.90bp | 92%는 수수료 2, 8%는 시장가 4.74 + 달아난 9.2 |
8월에는 순서가 달랐다. 그때는 체결률 78%로 계산해서 포기 3.52bp, 시장가 4.74bp, 쫓아가기 5.48bp였고 쫓아가기가 최악이었다. 지금은 쫓아가기가 최선이다. 뒤집힌 이유는 하나, 체결률이다. 쫓아가야 하는 주문이 22%면 그쪽 손해가 크고, 8%면 작다. 두 방법이 같아지는 체결률을 계산하면 약 86%다. 그 위면 쫓아가는 게 싸고, 아래면 포기하는 게 싸다. 어느 쪽이든 시장가보다는 싸다.
나갈 때는 이 방법을 못 쓴다
들어갈 때 지정가가 먹히는 이유는 “안 되면 안 하면 그만"이기 때문이다. 나갈 때는 그 선택지가 없다. 포지션을 들고 있으면 반드시 나가야 하고, 지정가가 안 채워지면 결국 쫓아가서 시장가로 팔아야 한다. 위에서 봤듯 쫓아가는 건 그냥 시장가보다 비싸다. 손절은 더하다. 손절선에 닿는 순간은 가격이 그 방향으로 달리는 중이라 지정가를 걸어 둘 겨를이 없고, 애초에 시장가로 나가도록 설계돼 있다. 지난 글에서 손절 체결의 미끄러짐이 다른 청산의 세 배였던 것도 같은 이유다.
그래서 지정가로 아낄 수 있는 건 진입 한쪽뿐이다. 왕복 통행료 10.6bp 중 진입 4.74bp만 손댈 수 있고, 거기서 1.1~1.8bp를 덜어 낸다.
그래서 얼마나 남나
이 봇이 청산 규칙을 열아홉 가지까지 늘려 가며 찾은 최고 규칙은 비용 전에 한 건당 6bp 안팎을 번다. 통행료 10.6bp에 4.5bp쯤 모자란다. 지정가 진입은 그 부족분의 4분의 1에서 4할을 메운다. 나머지는 여전히 비어 있다. 통행료를 깎는 것으로는 여기까지다. 남은 거리는 신호가 더 벌어야 채워진다.
방법 쪽 교훈은 둘이다. 첫째, 어떤 규칙의 값을 잴 때는 “그 규칙 때문에 안 한 거래"를 손해로 세지 말고, “그 규칙이 고른 거래"가 전체 평균보다 얼마나 나쁜지를 세야 한다. 체결된 것과 안 된 것을 직접 비교한 -10bp는 그럴듯해 보이지만 정책의 비용이 아니다. 둘째, 계산을 파일로 남겨라. 8월의 체결률 78%는 어떤 기준이었는지 지금 알 수 없고, 그 숫자 하나가 세 정책의 순위를 바꿨다.
이 글은 바이낸스 데모 계정의 자체 관측 기록을 정리한 것으로, 특정 자산이나 매매 방식에 대한 권유가 아닙니다. 체결 여부는 봉 데이터로 되짚은 모형이며 실제 호가 순서와 다를 수 있습니다. 수수료율은 데모 기준이라 실계좌는 이보다 높습니다. 분석 방법과 데이터 출처는 소개 페이지에, 문의는 연락처에 있습니다.