
3주 전 갭은 메워지는가에서 나는 이렇게 썼다. 코스피 수익은 거의 다 밤에 난다, 낮에는 0에 가깝다, 그리고 이건 세 구간으로 나눠도 살아남는 견고한 현상이다. 그 결론을 이번에 스스로 깎는다. 같은 계산을 15개월이 아니라 6년 반으로 늘려 돌리니, 밤에만 들고 있는 방법은 그냥 사서 들고 있는 것보다 나은 게 없었다. 시장이 오르던 15개월 동안 밤이 그 상승분의 큰 몫을 가져갔을 뿐이다.
살아남은 건 하나다. 월요일 종가에 사서 화요일 시가에 파는 하룻밤. 6년 반 동안 꾸준했고 t값도 높다. 그런데 이건 다섯 요일 중 하나를 골라낸 결과라, 과거 숫자로는 더 말할 수 없다. 그래서 모의 계좌에 전략으로 등록하고, 앞으로 쌓이는 실제 결과로만 판정하기로 했다. 판정 기준은 미리 적어 두었다.
무엇을 다시 쟀나
| 항목 | 조건 |
|---|---|
| 대상 | KODEX 200 (069500) 일봉. 지수가 아니라 실제로 살 수 있는 ETF |
| 밤(오버나이트) | 전날 종가에 사서 다음 날 시가에 판다 |
| 비용 | 왕복 0.04%(수수료 0.014% × 2 + 호가 1칸). 매일 반복하면 연 10% 가까운 비용이다 |
| 기간 | 2020-01-02 ~ 2026-09-18, 1,649거래일. 비교용으로 지난 글과 같은 15개월(2025-06 ~ 2026-09) |
| 비교 대상 | 같은 ETF를 그냥 들고 있기(보유), 시가에 사서 종가에 팔기(낮) |
지난 글은 코스피 지수로, 비용 없이 쟀다. 이번엔 ETF로, 비용을 빼고 쟀다. 그리고 6년 반이다.
3주 전엔 왜 그렇게 보였나
지난 글의 표를 ETF와 비용 후 기준으로 다시 계산했다.
| 기간 | 밤(비용 후) | t | 그냥 보유 | t |
|---|---|---|---|---|
| 2025-06 ~ 10 | +0.21%/일 | 3.0 | +0.48%/일 | 4.0 |
| 2025-11 ~ 2026-03 | +0.08% | 0.3 | +0.31% | 1.0 |
| 2026-04 ~ 08 | +0.59% | 1.9 | +0.47% | 1.0 |
밤이 양수인 건 맞다. 그런데 오른쪽 열을 보면 그냥 들고 있어도 양수다. 두 구간에서는 보유가 밤보다 컸다. 지난 글에는 이 비교가 없었다. 밤과 낮만 비교했고, 낮이 0에 가까우니 밤이 대단해 보였다. 하지만 시장이 하루 +0.4%씩 오르던 15개월에 밤이 그중 절반쯤 가져간 건, 밤이 특별해서가 아니라 하루의 절반이 밤이기 때문이다.
15개월 전체로는 밤이 하루 +0.28%(t 2.2)다. 그런데 가장 크게 오른 닷새를 빼면 +0.15%(t 1.3)로 내려간다. 닷새가 절반을 만들었다. 그 닷새는 전부 올해 봄 상승장 안에 있다.
6년으로 늘리면
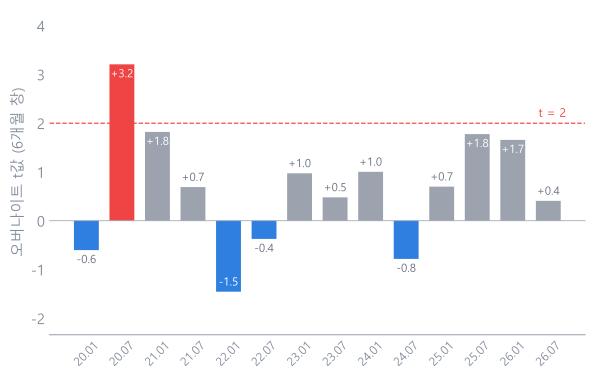
6개월씩 잘라 열네 개 창을 만들었다. t값이 2를 넘는 창은 2020년 하반기 하나다. 2022년은 두 창 모두 음수였고, 2024년 하반기도 음수다. 최근 세 창(2025년 하반기부터)은 1.8, 1.7, 0.4다. “견고하다"고 부를 수 있는 그림이 아니다.
| 기간 | 밤(비용 후) | t | 승률 |
|---|---|---|---|
| 최근 15개월 | +0.28%/일 | 2.2 | 60% |
| 2020 ~ 2024 (랠리 전 5년) | +0.02%/일 | 0.7 | 54% |
| 2020 ~ 2026 전체 | +0.07%/일 | 2.1 | 55% |
랠리 전 5년만 보면 하루 +0.02%다. 비용을 빼고 나면 사실상 0이다. 6년 반 전체의 t값 2.1은 최근 15개월이 끌어올린 숫자다.
그냥 들고 있는 것과 비교하면
여기가 이 글의 핵심이다. 어떤 방법이 “된다"고 말하려면, 아무것도 안 하고 들고 있는 것보다 나아야 한다. 수익만 비교하면 안 되고 위험도 같이 봐야 하니, 위험 대비 수익(Sharpe, 클수록 좋다)으로 비교했다.
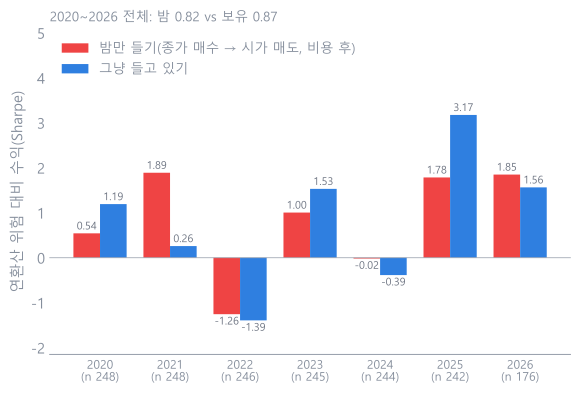
6년 반 전체로 밤은 0.82, 보유는 0.87이다. 같다고 봐야 한다. 연도별로 갈라도 밤이 뚜렷이 앞선 해는 2021년 하나이고, 올해는 근소하게 앞서며(1.85 대 1.56), 2020년·2023년·2025년은 보유가 크게 앞섰다. 2022년 하락장에서는 밤도 같이 잃었다(하루 −0.07%, 승률 49%). 밤이 하락장을 피해 주지도 않았다.
이유는 변동성에 있다. 밤사이 가격이 움직이는 폭(하루 1.27%)이 낮 동안 움직이는 폭(1.31%)과 거의 같다. 하루 위험의 절반을 밤이 지고, 하루 수익의 절반쯤을 밤이 가져간다. 그러면 위험 대비 수익은 그냥 들고 있는 것과 같아진다. 밤에만 들고 있는 방법은 시장을 반만 사는 것과 다르지 않았다. 여기에 매일 왕복 비용이 붙으니 실제로는 조금 더 나쁘다.
레버리지 ETF(KODEX 레버리지)로 같은 계산을 하면 수익도 손실도 두 배가 되고, 위험 대비 수익은 그대로다. 6년 반 최대 낙폭은 1배 −27%, 2배 −54%다.
남은 하나, 월요일 밤
요일별로 가르면 그림이 하나 튄다.
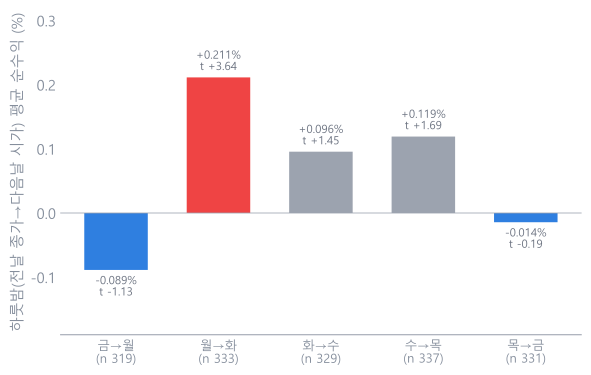
월요일 종가에 사서 화요일 시가에 파는 하룻밤만 +0.21%(t 3.6)다. 나머지 네 밤을 합치면 +0.03%(t 0.8)로 아무것도 없다. 연도별로 보면 2020년부터 올해까지 일곱 해 중 여섯 해가 양수이고, 유일한 예외인 2022년도 −0.01%로 사실상 0이다. 랠리 전 5년만 따로 봐도 t값 3.1이다. 위에서 본 “매일 밤"과는 다르게, 특정 구간이 만든 숫자가 아니다.
| 연도 | 월→화 하룻밤 | t | n |
|---|---|---|---|
| 2020 | +0.32% | 2.2 | 51 |
| 2021 | +0.15% | 1.9 | 51 |
| 2022 | −0.01% | −0.1 | 50 |
| 2023 | +0.18% | 3.0 | 48 |
| 2024 | +0.10% | 0.8 | 50 |
| 2025 | +0.25% | 2.1 | 48 |
| 2026 (9월까지) | +0.61% | 1.5 | 35 |
그래도 이걸 바로 믿으면 안 된다. 다섯 요일 중 가장 좋은 하나를 고른 것이기 때문이다. 다섯 개를 시험하면 그중 하나는 우연으로도 t값 2를 넘기 쉽다. 3.6은 우연으로 나오기엔 큰 값이지만, 왜 월요일 밤이어야 하는지 나는 설명하지 못한다. 설명 없는 규칙성은 과거 숫자만으로는 판정을 끝낼 수 없다.
크기도 감안해야 한다. 1년에 50번쯤 사고팔아서 연 10% 남짓이다. 그냥 들고 있는 것과 위험 대비로는 조금 나은 정도이고, 매번 종가와 시가에 정확히 사고팔아야 한다.
그래서 어떻게 했나
지난 글의 “수익은 밤에 난다"는 결론은 더 이상 인용하지 않는다. 봇에 넣어 둔 갭 하락 날 종가 매수 규칙은 밤의 수익이 아니라 그날 낮의 하락이 근거라 그대로 둔다. 대신 월요일 밤 하나를 모의 계좌 전략으로 등록했다. 월요일 15시 21분 마감 동시호가에 KODEX 200을 100만 원어치 사고, 다음 거래일 8시 50분 장전 동시호가에 판다. 첫 매매는 9월 21일이다.
판정 기준은 시작 전에 적어 두었다. 실제 거래가 40번 쌓였을 때 t값이 2 이상이고, 가장 좋았던 닷새를 빼도 양수면 통과. 20번째까지 평균이 −0.3% 아래면 그 자리에서 중단. 이 숫자를 미리 적는 이유는 간단하다. 결과를 본 뒤에 기준을 정하면 어떤 결과든 통과시킬 수 있기 때문이다. 이 코너의 앞선 글들에서 세 번 배운 교훈이다.
방법 쪽 교훈
“15개월 동안 잘 됐다"는 그 15개월이 어떤 시장이었는지와 떼어 놓을 수 없다. 오르는 시장에서는 하루의 어느 조각을 들고 있어도 돈이 된다. 그래서 내 방법이 정말 무언가를 찾은 건지 확인하려면, 아무것도 안 하고 들고 있는 것과 위험까지 넣어서 비교해야 한다. 지난 글은 밤과 낮을 비교했지 밤과 보유를 비교하지 않았다. 그 한 열이 빠져서 결론이 뒤집혔다. 자기가 낸 결론을 기간을 늘려 다시 재는 것, 그리고 틀렸으면 틀렸다고 적는 것. 이 코너는 그걸 하려고 만든 자리다.
이 글은 공개 시세 데이터로 계산한 것으로, 특정 종목이나 매매 시점에 대한 권유가 아닙니다. 요일별 결과는 다섯 요일 중 하나를 고른 것이라 실제 우위는 과거 숫자보다 작을 수 있고, 모의 계좌 결과는 별도로 공개합니다. 분석 방법과 데이터 출처는 소개 페이지에, 문의는 연락처에 있습니다.