
이 블로그는 매일 아침 일일 보고서를 낸다. 보고서에는 종목마다 판정이 붙는다. 분할매수, 매수 후보, 눌림목 대기, 관망, 주의/회피 다섯 가지다. 그 판정을 누가 검사하나. 아무도 안 한다. 그래서 내가 했다. 6월 19일부터 9월 초까지 발행한 보고서에서 국내 종목 판정 487건을 뽑아, 발행일 아침 시가에 사서 정해진 날 종가에 팔았다고 치고 전부 계산했다.
결론부터. 판정은 종목을 고르는 힘이 없었다. “분할매수"가 붙은 종목의 사흘 수익은 보고서에 오른 전체 종목 평균과 같았다. 시장이 내리던 6~7월엔 다 같이 잃었고, 오르던 8~9월엔 다 같이 벌었다. 반면 어떻게 사고 언제 파느냐는 결과를 갈랐다. 시가에 한 번에 사는 것보다 눌릴 때 나눠 사는 게 나았고, 사흘 넘게 들고 있을수록 나빠졌다. 그리고 많이들 쓰는 “−5% 손절"은 이 시장에서 손실을 막는 장치가 아니라 바닥에서 파는 장치였다.
무엇을 어떻게 셌나
| 항목 | 조건 |
|---|---|
| 원천 | 2026-06-19 ~ 09-15 일일 보고서 58편의 국내 종목 판정 536건. 열흘치 결과가 다 나온 487건(~09-04 발행분)만 계산 |
| 매수 | 발행일 아침 시가. 보고서는 장 시작 전에 나온다 |
| 매도 | 기본은 셋째 날 종가(발행일 포함 사흘). 1·2·5·10일도 비교 |
| 비용 | 왕복 0.23%(거래세 0.15% + 수수료). 전부 뺀 뒤의 숫자다 |
| 시세 | 공개 일봉. 손절과 분할 체결은 그날 저가·시가로 판정 |
주의할 점이 하나 있다. 보고서엔 관심 종목 다섯 개(삼성전자·SK하이닉스·네이버·LG전자·금호타이어)가 매일 실린다. 487건 중 265건이 이 다섯 종목이다. 같은 종목이 반복되면 표본이 독립이 아니라서 t값(2를 넘으면 우연으로 보기 어렵다는 잣대)이 실제보다 커 보인다. 아래 t값은 그만큼 에누리해서 읽어야 한다.
판정별로 보면
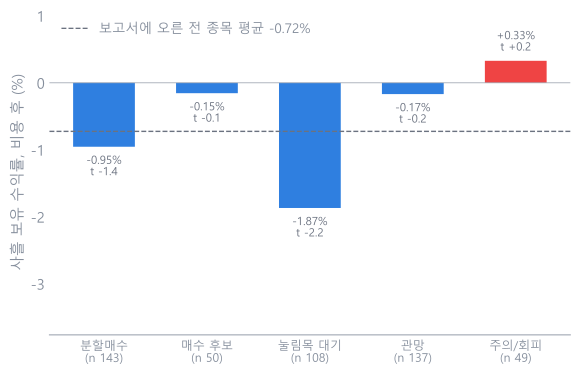
| 판정 | 건수 | 사흘 수익 | 같은 날 전체 대비 | t |
|---|---|---|---|---|
| 분할매수 | 143 | −0.95% | −0.10%p | −0.2 |
| 매수 후보 | 50 | −0.15% | −0.08%p | −0.1 |
| 눌림목 대기 | 108 | −1.87% | −1.02%p | −1.7 |
| 관망 | 137 | −0.17% | +0.83%p | 1.4 |
| 주의/회피 | 49 | +0.33% | +0.32%p | 0.3 |
| 전체 | 487 | −0.72% |
셋째 열만 보면 분할매수가 −0.95%로 나쁘고 주의/회피가 +0.33%로 좋아 보인다. 그런데 이건 시장 탓이다. 분할매수는 하락장이던 6~7월에 몰려 있었고 그때는 뭘 사도 잃었다. 그래서 넷째 열처럼 같은 날 보고서에 오른 다른 종목들과 비교해야 판정 자체의 힘이 보인다. 그렇게 보면 분할매수는 −0.10%p, 매수 후보는 −0.08%p다. 0이다. 사라고 한 종목이 같은 날 다른 종목보다 나을 게 없었다.
| 월 | 분할매수 사흘 수익 | 전체 |
|---|---|---|
| 6월 | −4.55% | −4.81% |
| 7월 | −2.71% | −1.70% |
| 8월 | +1.55% | +1.15% |
| 9월 | +2.18% | +1.33% |
월별로 보면 더 분명하다. 분할매수 종목과 전체가 같이 움직인다. 시장이 내리면 판정이 뭐든 내리고, 오르면 뭐든 오른다. 판정은 종목을 골라낸 게 아니라 그날 시장을 따라간 것이다.
오히려 눈에 띄는 건 “눌림목 대기"다. 사지 말고 기다리라던 종목이 사흘간 가장 많이 내렸다(−1.87%, 같은 날 대비 −1.02%p). 기다리라는 판단은 맞았던 셈이다. 다만 t값 −1.7이라 우연일 수도 있다. “관망"이 같은 날 대비 +0.83%p로 가장 좋았다는 것도 마찬가지로 재미있지만, 이것 하나로 규칙을 만들면 안 된다. 다섯 판정 중 좋은 것 하나를 고르면 그중 하나는 우연으로도 좋게 나온다.
8월에 같은 계산을 처음 했을 때(349건)는 주의/회피가 +3~8%로 좋아 보였다. 표본이 늘어난 지금은 +0.33%다. 그때 그 숫자를 믿고 “주의/회피 종목을 사라"는 거꾸로 규칙을 만들었다면 지금쯤 근거가 사라졌을 것이다.
어떻게 사느냐는 달랐다
판정이 종목을 못 고른다면, 그래도 살 거라면 어떻게 사야 하나. 시가에 한 번에 사는 것과 세 번에 나눠 사는 것을 비교했다. 나눠 사기는 시가에 3분의 1, 시가보다 2% 내리면 3분의 1, 4% 내리면 3분의 1 식이다. 그날 저가가 거기까지 닿았을 때만 산 것으로 쳤다.
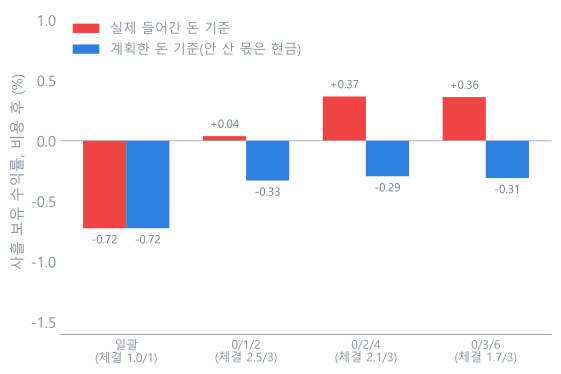
| 진입 | 실제 들어간 돈 기준 | 계획한 돈 기준 | 세 번 중 체결 |
|---|---|---|---|
| 시가에 한 번에 | −0.72% | −0.72% | |
| 0 / −1% / −2% | +0.04% | −0.33% | 2.5번 |
| 0 / −2% / −4% | +0.37% | −0.29% | 2.1번 |
| 0 / −3% / −6% | +0.36% | −0.31% | 1.7번 |
두 열이 다른 이유를 짚어야 한다. 왼쪽은 실제로 산 금액 대비 수익이다. 눌릴 때 샀으니 평균 매수가가 낮아서 수익이 좋아진다. 오른쪽은 처음 계획한 금액 대비다. 안 내려서 못 산 몫은 현금으로 그냥 있었으니 수익도 0이다. 왼쪽만 보고 “분할하면 플러스가 된다"고 읽으면 안 된다. 계획한 돈 기준으로는 여전히 마이너스다. 다만 한 번에 사는 것보다는 0.4%p 낫다. 이 차이는 진짜다. 같은 종목을 더 싸게 샀기 때문이다.
이게 가능한 이유는 이 시장이 하루에 그만큼 흔들리기 때문이다. 발행일 하루의 고가와 저가 차이는 중앙값이 6.6%다. 시가보다 2% 아래 주문은 열 번 중 일곱 번 이상 체결됐다. 삼성전자 같은 대형주도 하루 4~8%씩 오르내리던 기간이다.
언제 파느냐, 그리고 손절
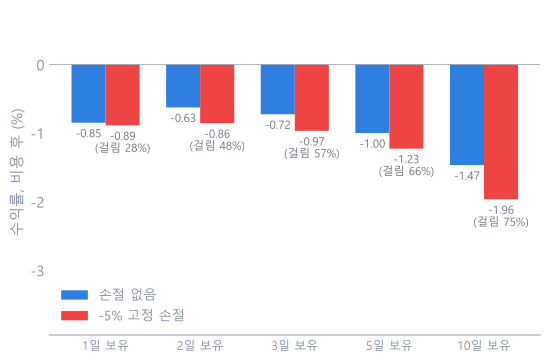
| 보유 | 손절 없음 | −5% 손절 | 손절 걸린 비율 |
|---|---|---|---|
| 1일 | −0.85% | −0.89% | 28% |
| 2일 | −0.63% | −0.86% | 48% |
| 3일 | −0.72% | −0.97% | 57% |
| 5일 | −1.00% | −1.23% | 66% |
| 10일 | −1.47% | −1.96% | 75% |
보유는 이틀이 가장 낫고 사흘이 그 다음이다. 그 뒤로는 길수록 나빠진다. 열흘 들고 있으면 −1.47%(t −2.4)다. 8월에 처음 쟀을 때는 열흘 보유가 −5.6%였는데, 그 뒤 8~9월 반등이 들어오면서 −1.5%로 줄었다. 방향은 같다. 이 보고서의 종목들은 오래 들고 있을수록 손해였다.
손절은 더 분명하다. 시가 대비 5% 내리면 판다는 흔한 규칙을 넣으면 모든 보유 기간에서 결과가 나빠진다. 사흘 안에 절반 넘게(57%) 걸리기 때문이다. 하루에 6~7%씩 흔들리는 종목에 −5% 선을 그으면 그건 손절선이 아니라 그날 저가 근처에 걸어 둔 매도 주문이다. 실제로 사흘 안에 손절이 걸린 280건을 보면, 손절하지 않고 셋째 날 종가까지 갔을 때 평균 −5.0%, 손절했을 때 −5.4%다. 그리고 걸린 건 중 52%는 셋째 날 종가가 손절가보다 높았다. 절반은 팔고 나서 올라온 것이다.
손절이 나쁘다는 뜻은 아니다. 하루 1% 움직이는 종목에 −5%는 큰 사고를 막는 선이다. 하루 7% 움직이는 종목에 −5%는 정상적인 흔들림 안에 있다. 손절 폭은 숫자 하나를 정해 두는 게 아니라 그 종목이 평소에 얼마나 움직이는지를 보고 정해야 한다.
그래서 어떻게 했나
이 검산은 8월에 첫 349건으로 한 번, 지금 487건으로 다시 한 번 했다. 두 번 다 같은 결론이다. 판정 딱지는 종목을 못 고른다. 보고서를 만드는 사람으로서 편한 결론은 아니다. 그래도 독자가 “분할매수"라는 글자를 보고 그 종목을 사는 일이 없도록 이 결과를 남긴다. 보고서의 판정은 그날 어떤 재료가 있고 어떤 위험이 있는지 정리한 요약이지, 사라는 신호가 아니다.
봇 쪽에서는 이 결과를 그대로 반영했다. 모의 계좌에서 보고서 종목을 사는 전략은 시가 한 번에 사는 대신 0/2/4 분할로 바꿨고, 손절선은 −5%에서 −12%로 넓혔다. 그리고 이 검산은 표본이 쌓일 때마다 다시 돌린다. 8월 결과 중 하나(주의/회피의 +3~8%)는 이미 사라졌다. 다음에 또 무엇이 사라질지는 모른다.
방법 쪽 교훈
내 결과물은 내가 검사해야 한다. 보고서 판정의 성과를 확인하는 장치는 원래 없었고, 없으면 “대체로 맞는 것 같다"는 느낌만 남는다. 숫자로 재니 느낌과 달랐다. 그리고 잴 때는 같은 날 다른 종목과 비교해야 한다. 판정별 수익만 늘어놓으면 하락장에 낸 판정이 전부 나빠 보이고 상승장에 낸 판정이 전부 좋아 보인다. 그건 판정의 성적이 아니라 달력의 성적이다. 앞선 글에서 배운 것과 같은 함정을 여기서도 한 번 더 밟을 뻔했다.
이 글은 자체 발행 보고서와 공개 시세로 계산한 것으로, 특정 종목이나 매매 방식에 대한 권유가 아닙니다. 표본은 석 달·487건이고 같은 종목이 반복되어 t값이 과대 평가됩니다. 분할 체결과 손절은 일봉 저가·시가로 판정한 근사치입니다. 분석 방법과 데이터 출처는 소개 페이지에, 문의는 연락처에 있습니다.